a16z 2026 年 AI 移动应用 Top 50:榜上一半不是 AI 公司
逐个拆 a16z 第七版 Gen AI 消费应用榜的移动端 50 强:20 个修图剪视频、16 个聊天助手、字节 5 个、美图 4 个,美团和浏览器也在榜上。再对照新增的付费榜,看独立开发者该从 MAU 榜学什么、不该学什么。
a16z 在 10 月初发了第七版《Top 100 Gen AI Consumer Apps》。网页端 50 个按 Similarweb 的月访问量排,移动端 50 个按 Sensor Tower 的月活排,数据时点是 2026 年 8 月。这篇只拆移动端这张图。
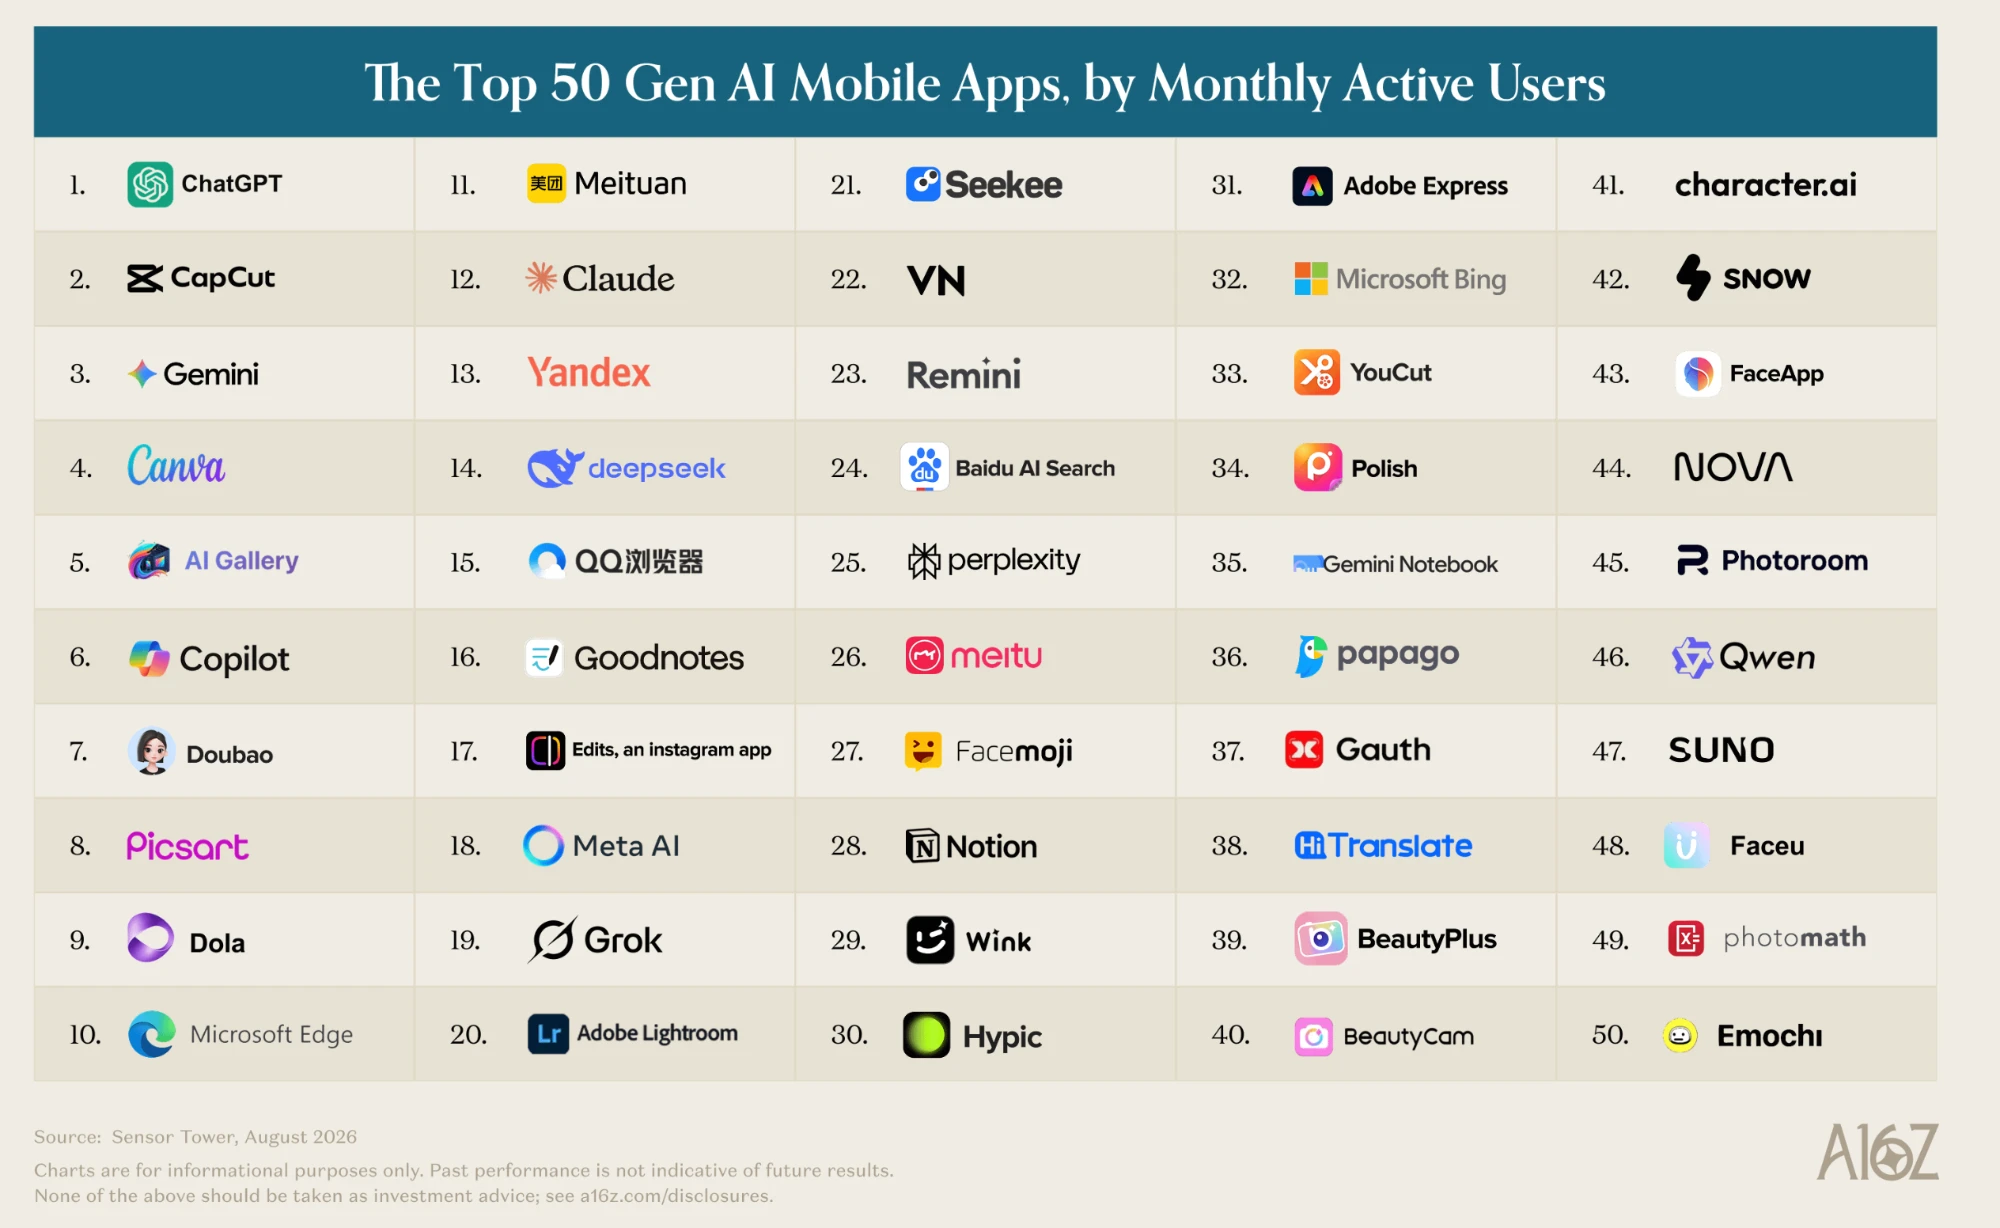
图片来源:a16z《The Top 100 Gen AI Consumer Apps — 7th Edition》,数据来自 Sensor Tower,2026 年 8 月。原文见 a16z.com/100-gen-ai-apps-7。
榜单一眼看过去,前三是 ChatGPT、CapCut、Gemini,不意外。真正有信息量的是把 50 个名字分一遍类、再按公司归一遍堆之后看到的东西。
一、先分类:20 个修图剪视频,16 个聊天
我把 50 个 App 按用户打开它要干的事分了一遍:
| 类别 | 数量 | 名单 |
|---|---|---|
| 修图、剪视频、做设计 | 20 | CapCut、Canva、AI Gallery、Picsart、Edits、Lightroom、VN、Remini、美图、Wink、Hypic、Adobe Express、YouCut、Polish、BeautyPlus、美颜相机、SNOW、FaceApp、Photoroom、Faceu |
| 聊天助手、AI 搜索、陪聊 | 16 | ChatGPT、Gemini、Copilot、豆包、Dola、Claude、DeepSeek、Meta AI、Grok、Seekee、百度 AI 搜索、Perplexity、character.ai、NOVA、Qwen、Emochi |
| 浏览器 | 4 | Microsoft Edge、Yandex、QQ 浏览器、Microsoft Bing |
| 笔记与文档 | 3 | Goodnotes、Notion、Gemini Notebook |
| 拍照解题 | 2 | Gauth、Photomath |
| 翻译 | 2 | Papago、HiTranslate |
| 其他 | 3 | 美团、Facemoji 输入法、Suno |
两个大类加起来 36 个,占了七成多。剩下 14 个里,浏览器和笔记是老产品加了 AI 按钮,拍照解题和翻译是 AI 之前就存在的刚需品类。
真正「因为 AI 才诞生、而且用户是冲着 AI 去的」新品类,在这 50 个里数不出 10 个:聊天助手算一类,Suno 算一类,Remini 这种修复老照片的算半类。其余都是老需求换了新引擎。
二、按公司归堆:字节 5 个,美图 4 个
把 App 还给它背后的公司,又是另一张图:
| 公司 | 上榜 App |
|---|---|
| 字节跳动 | CapCut、豆包、Hypic(醒图海外版)、Gauth、Faceu |
| 美图 | 美图秀秀、Wink、BeautyPlus、美颜相机 |
| 微软 | Copilot、Edge、Bing |
| Gemini、Gemini Notebook | |
| Meta | Meta AI、Edits |
| Adobe | Lightroom、Adobe Express |
| Naver | SNOW、Papago |
字节一家占了 5 席,而且没有一个是「AI 原生」立项的:CapCut 是剪映出海,醒图和激萌是老修图 App,Gauth 是拍照解题,豆包是唯一一个为 AI 立项的,排第 7。
美图更有意思。一家市值和字节差好几个数量级的公司,靠四个修图 App 挤进全球 50 强。它做的事很单一,就是让人在镜头里更好看,这个需求从 2008 年做到现在,AI 只是让它的滤镜换了一代底层。
拿得准是中国公司的产品,我数了 14 个:CapCut、豆包、美团、DeepSeek、QQ 浏览器、百度 AI 搜索、美图四件套、Hypic、Gauth、Qwen、Faceu。再算上几个海外发行、团队在国内的剪辑和翻译工具,大约在三分之一上下。中国团队在这张榜上的位置主要不是模型,是修图剪视频这条线,这和国内移动互联网十年积累的工具产品能力是对得上的。
三、榜上一半不是 AI 公司,这说明分发比模型重要
美团排第 11,在 Claude 前面一位。
这不是美团的 AI 做得比 Anthropic 好。Sensor Tower 统计的是「带有生成式 AI 功能的 App」的月活,美团把 AI 助手塞进主 App,几亿人打开点外卖的时候就算进来了。同理还有 Microsoft Edge 排第 10、QQ 浏览器第 15、Goodnotes 第 16、Notion 第 28。
这个口径当然可以挑毛病,但它恰好暴露了一个事实:在手机上,一个 AI 功能能触达多少人,取决于它挂在哪个入口上,而不是它背后的模型有多强。
a16z 报告正文里给了一组数:ChatGPT 的移动端月活是 Gemini 的 2.5 倍,是 Claude 的 14 倍。网页端差距小一些,分别是 2 倍和 6 倍。同一个 Claude,网页端和 ChatGPT 差 6 倍,到了手机上差 14 倍。模型能力在手机上被进一步稀释,因为手机上的分发靠的是预装、系统入口和既有 App 的用户基数。
Claude 今年还一度登上过美国 App Store 免费榜第一,那是舆论事件带来的下载峰值,到 8 月的月活口径上,依然是 14 倍的差距。
四、聊天赛道是赢家通吃,但缝隙里还有人
16 个聊天类 App 里,ChatGPT、Gemini、Copilot、豆包、Claude、DeepSeek、Meta AI、Grok、Qwen,这 9 个背后都是自己训模型的公司。一个独立开发者看到这里,第一反应应该是:通用聊天助手这条路,不用再想了。
但剩下 7 个值得多看一眼:
- Dola(第 9):用聊天的方式管日历,用户在 WhatsApp、Telegram 这种聊天软件里发一句话就能建日程;
- Seekee(第 21):AI 搜索加浏览器;
- character.ai(第 41)和 Emochi(第 50):AI 角色陪聊;
- NOVA(第 44):一个套壳聊天 App,背后调的就是别人的模型;
- Perplexity(第 25):AI 搜索。
它们的共同点是都没有正面去做「什么都能聊」。Dola 只做日程,Emochi 只做陪聊,NOVA 做的是「不想注册 ChatGPT 的人」。通用赛道被模型公司占满了,但用户的具体场景不是模型公司在做的。排第 9 的 Dola 和排第 44 的 NOVA 都在证明一件事:套壳不丢人,丢人的是套了壳还想和 ChatGPT 做一样的事。
再加上翻译的 HiTranslate、输入法的 Facemoji、剪辑的 VN 和 YouCut、修图的 Polish 和 Remini,这张榜上大约有十来个产品,背后不是大厂、也不是模型公司。它们进榜的方式高度一致:一个具体动作,一类具体用户,AI 只是让这个动作做得更快更好。
五、MAU 榜不是付费榜,独立开发者要看的是后一张
这期报告第一次加了一张付费榜,数据来自 YipitData 的美国消费者信用卡面板。它和这张 MAU 榜的重合度低得吓人:
- 付费榜前 50 的公司里,29 家没有出现在网页或移动端任何一张流量榜上;
- 三张榜都进了的只有 7 家:ChatGPT、Claude、Suno、Perplexity、Photoroom、Canva、Notion;
- 美国消费者里有 4.5% 在 8 月持有 ChatGPT、Gemini 或 Claude 的付费订阅,一年前是 2.1%;
- 付费用户的中位数每月花 25 美元,前 1% 的人每月花 903 美元,这 1% 贡献了 19.5% 的消费侧 AI 支出。
付费榜里出现的名字是 n8n、fal、Manus、Higgsfield、HeyGen、ElevenLabs、Superhuman、Plaud。这些产品大多数普通人没听过,但它们从一小撮重度用户身上收到了实实在在的钱。
这张 MAU 榜上的修图剪视频 App,用户量很大,但 a16z 报告里也提到消费侧 AI「用得宽、用得浅」,绝大多数人并不为此付钱。这类产品的变现靠的是规模,规模靠的是分发,而分发恰恰是小团队最没有的东西。相反,付费榜上那些做自动化、做生成、做会议记录的产品,用户不多,但每个人每月愿意花几十到几百美元,这才是小团队能够得着的生意。
六、三条结论
把这张图和报告正文放在一起看,我自己记下三条:
不做通用聊天,不做通用修图。 前者被模型公司占了,后者被字节、美图、Adobe 占了。这两个品类的头部位置在手机上不会再有新玩家。
做具体动作,不做 AI 品类。 榜上非大厂的产品,无一例外是「一个动作加 AI」:翻译、解题、管日程、陪聊、去背景。用户搜的是动作,不是 AI。
选题去付费榜找,分发去 MAU 榜学。 MAU 榜上那些老 App 加 AI 按钮就能进前 20 的案例,说明如果你已经有一个有用户的产品,先往里面加 AI,比另起炉灶做一个 AI 产品划算得多。如果你还没有用户,那就去付费榜看重度用户在为什么掏钱。
榜单的全文和付费榜的细节在 a16z 原文:The Top 100 Gen AI Consumer Apps — 7th Edition。